Um projeto em tramitação na Câmara dos Deputados trata da inclusão fraudulenta de descontos em folhas de pagamento. A proposta busca estabelecer uma resposta penal específica para situações em que valores são lançados sobre a remuneração sem autorização do trabalhador.
O foco do texto está no registro que reduz o pagamento devido. A medida considera a etapa de processamento da folha como parte central da fraude: em vez de um desconto legítimo, decorrente de autorização ou obrigação reconhecida, o sistema passa a apresentar uma cobrança que não deveria existir.
De acordo com a Agência Câmara de Notícias, a iniciativa pretende enquadrar de maneira própria a conduta de quem manipula a folha para diminuir o valor recebido pelo trabalhador.
O que a proposta pretende alcançar
A proposta trata de uma situação específica: a criação ou inserção de desconto indevido na folha de pagamento. O lançamento pode aparecer no contracheque e reduzir o valor líquido recebido, embora não tenha sido autorizado pelo empregado.
O texto não se refere, portanto, a qualquer desconto registrado na remuneração. A questão central é a existência de fraude no lançamento e a ausência de autorização válida para a retirada do valor.
Na prática, a folha de pagamento reúne informações utilizadas para calcular a remuneração final. Quando um desconto é incluído de forma irregular, o registro interfere no resultado do cálculo e altera o valor que chega ao trabalhador. É essa manipulação que a proposta coloca sob análise.
Autorização é elemento central
A autorização do trabalhador aparece como um dos elementos centrais do projeto. Descontos podem decorrer de situações previstas em lei, de obrigações reconhecidas ou de autorizações concedidas pelo próprio empregado. A proposta mira os casos em que essa base não existe ou é utilizada de maneira fraudulenta.
Com isso, a discussão desloca o foco para a origem do lançamento. O problema não está apenas no valor que deixa de ser pago, mas na forma como a redução é produzida: por meio da inclusão de uma informação falsa ou indevida no processamento da folha.
O registro no contracheque passa a ser considerado dentro da dinâmica da fraude. A medida analisada pelos deputados busca diferenciar essa conduta de outras situações relacionadas ao pagamento, criando uma previsão específica para a manipulação que provoca prejuízo à remuneração.
Impacto sobre o pagamento recebido
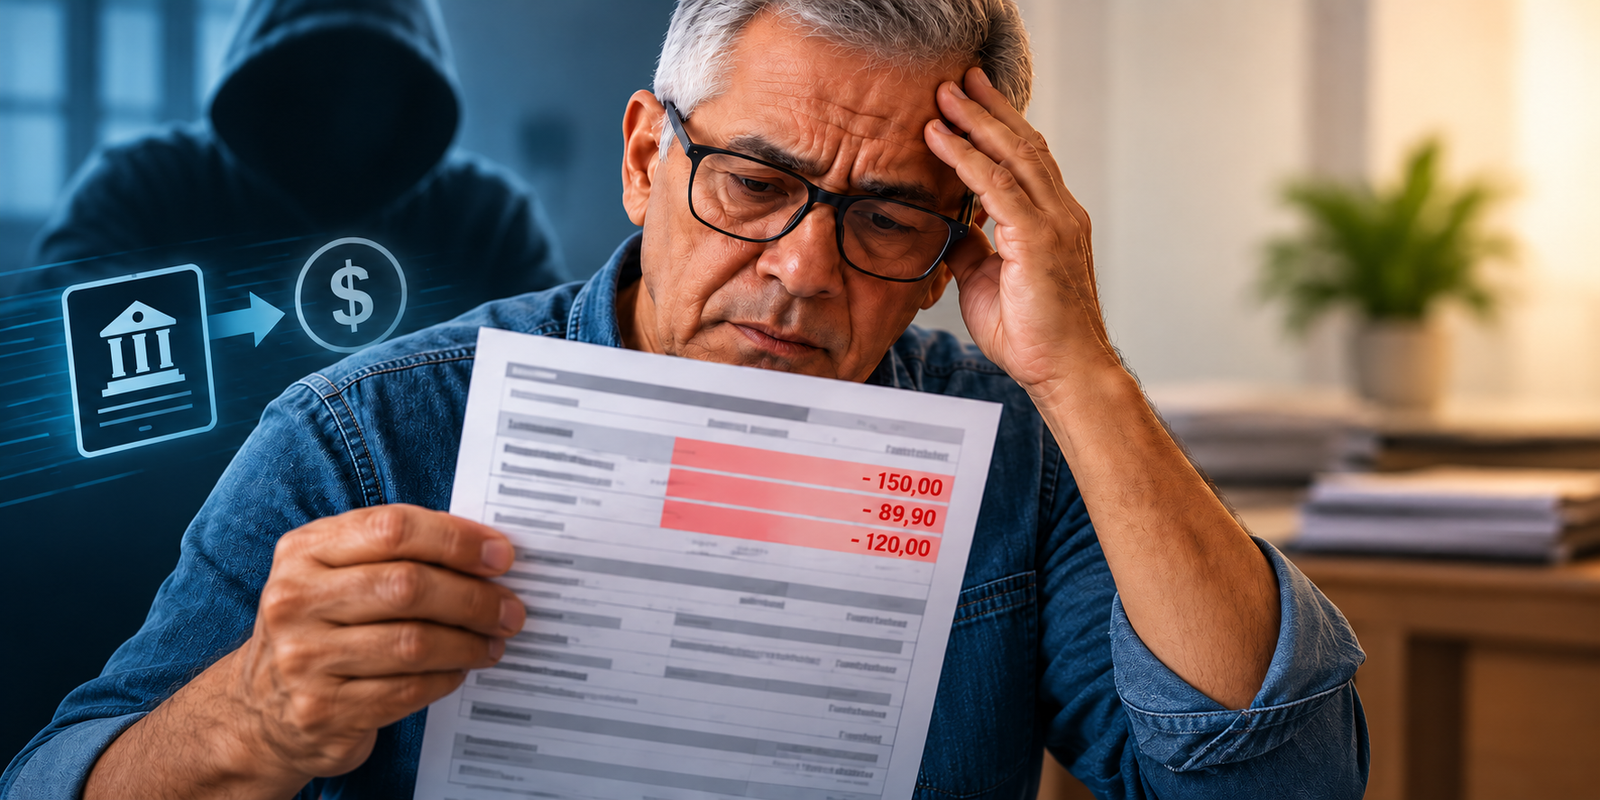
O desconto lançado sem autorização afeta o valor líquido do salário. Mesmo que a alteração apareça como uma linha individual no contracheque, o efeito é percebido no pagamento final, que fica menor do que deveria ser.
A proposta considera esse resultado ao tratar da proteção da remuneração. O trabalhador não é atingido apenas por uma informação incorreta no documento: a fraude produz consequência financeira direta, porque reduz a quantia disponibilizada no momento do pagamento.
O contracheque, nesse contexto, funciona como o registro em que o desconto é apresentado. A análise do projeto concentra-se na possibilidade de responsabilizar a fraude praticada nessa etapa, quando a folha é utilizada para gerar uma redução indevida do valor devido.
Previsão penal específica
O projeto propõe uma previsão penal voltada a esse tipo de fraude. A intenção é dar tratamento específico à conduta de inserir ou fazer inserir desconto não autorizado na folha, quando o lançamento reduz a remuneração do trabalhador.
A discussão envolve a inclusão da prática no campo de proteção do Código Penal. A proposta parte da avaliação de que a manipulação da folha possui características próprias e pode exigir uma descrição específica da conduta, além das regras gerais já existentes.
A tipificação analisada está relacionada ao modo de execução da fraude. O lançamento indevido não seria tratado apenas como uma divergência administrativa ou contábil, mas como uma ação que pode produzir diminuição fraudulenta do pagamento.
Diferença entre desconto regular e fraude
A análise do projeto também passa pela distinção entre descontos legítimos e descontos criados de forma irregular. A folha pode conter abatimentos autorizados ou previstos em normas aplicáveis. Nesses casos, o registro tem uma origem identificável e não representa, por si só, uma fraude.
O texto em tramitação se dirige a situações em que o lançamento não corresponde a uma autorização válida. A falta de consentimento, associada à inclusão fraudulenta do valor, é o ponto que diferencia a conduta tratada pela proposta de um desconto regular.
Essa distinção é importante porque a existência de um desconto no contracheque não basta para caracterizar a prática descrita no projeto. O foco está na fraude utilizada para inserir o valor e no efeito dessa inserção sobre a remuneração.
Tramitação na Câmara
O projeto ainda está em análise na Câmara dos Deputados. A apresentação da proposta não significa que a nova regra já esteja em vigor. Para produzir efeitos, o texto precisa seguir as etapas de tramitação legislativa e ser aprovado conforme as regras do processo legislativo.
Durante a análise, o conteúdo pode ser discutido pelos parlamentares e passar por alterações. A redação final, caso o projeto avance, dependerá das deliberações nas instâncias responsáveis pela avaliação da matéria.
Até a eventual aprovação e entrada em vigor de uma nova norma, permanecem aplicáveis as regras atualmente vigentes. A proposta representa, neste momento, uma iniciativa para criar tratamento penal específico para a fraude praticada por meio da folha de pagamento.
Proteção da remuneração
Ao colocar a folha de pagamento no centro da discussão, o projeto relaciona a proteção penal à integridade das informações usadas para calcular o salário. A preocupação apresentada é evitar que um lançamento fraudulento altere o valor devido sem que o trabalhador tenha autorizado a operação.
A medida também evidencia a importância da conferência dos registros que compõem o contracheque. O desconto questionado pela proposta não é apenas uma redução numérica: ele resulta de uma informação inserida no sistema de pagamento e utilizada para definir a remuneração líquida.
O texto analisado pela Câmara, portanto, trata de uma conduta delimitada: a fraude que cria ou mantém desconto não autorizado na folha e, com isso, reduz o valor recebido pelo trabalhador. A previsão específica ainda depende da tramitação do projeto no Legislativo.
Fonte: Agência Câmara de Notícias.