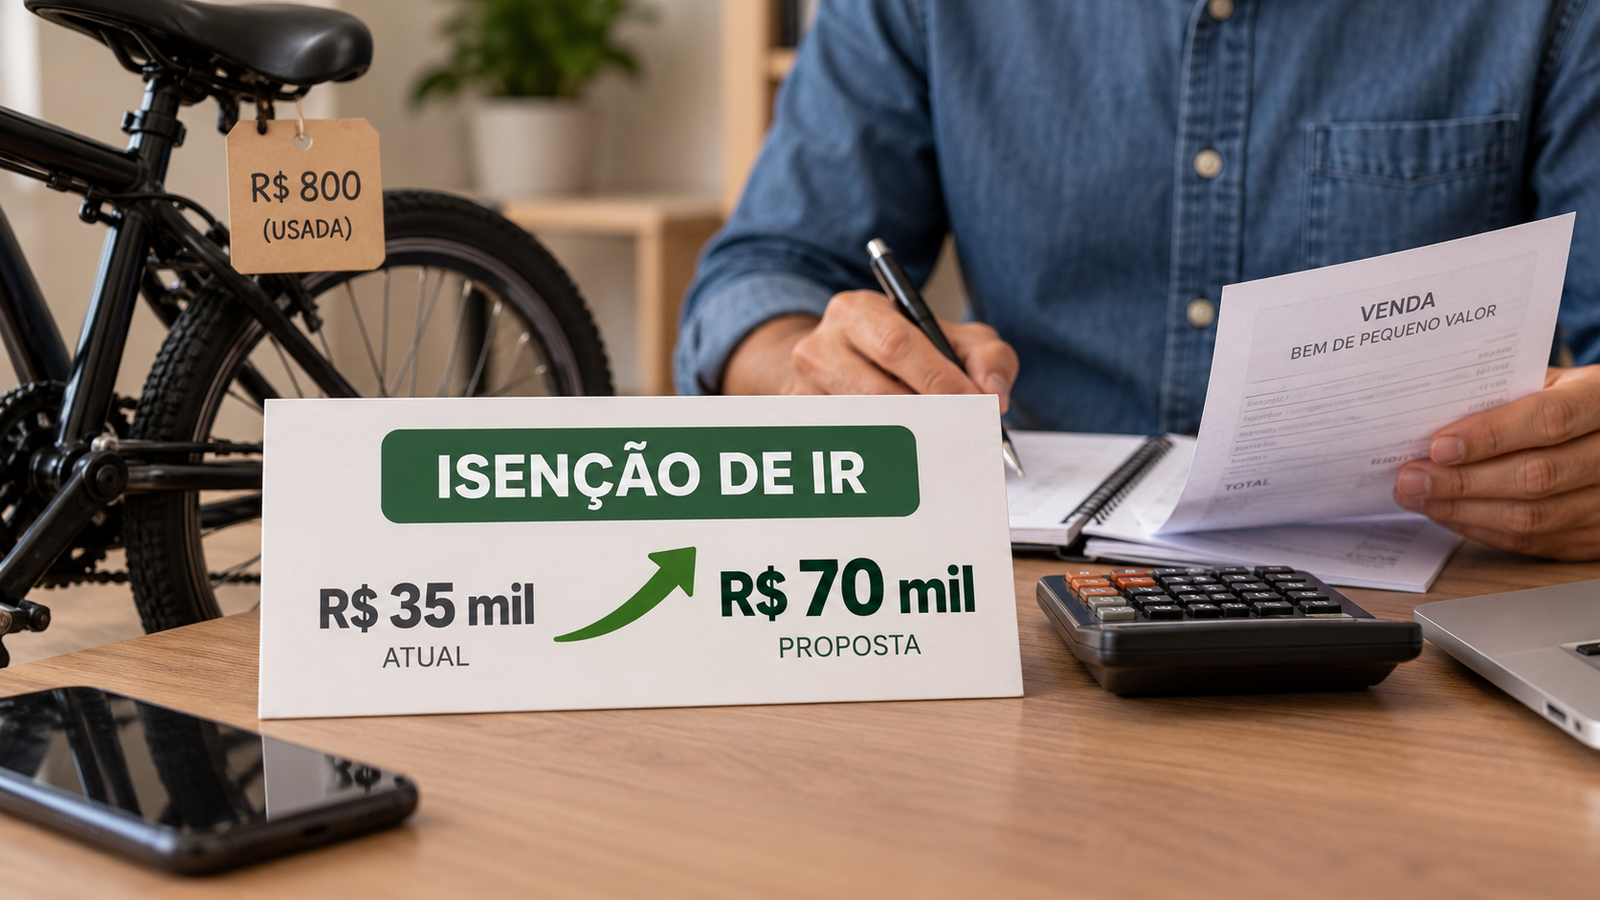
Um projeto em análise na Câmara dos Deputados prevê a mudança do valor usado como referência para a isenção do Imposto de Renda sobre ganhos obtidos com a venda de bens. Pelo texto, o limite passaria de R$ 35 mil para R$ 70 mil.
A proposta trata de operações consideradas de pequeno valor e ainda está em tramitação. Portanto, a alteração não está em vigor e não modifica, por enquanto, as regras que devem ser observadas pelos contribuintes.
O que está previsto no projeto
O texto pretende dobrar o limite atualmente utilizado para definir quando a venda de um bem pode ficar fora da cobrança do Imposto de Renda sobre ganho de capital. A referência passaria a ser de R$ 70 mil.
Na prática, a mudança alcançaria situações em que uma pessoa vende um bem por um valor dentro dessa faixa. A proposta busca atualizar o parâmetro que separa essas operações de menor valor daquelas que podem resultar em cobrança de imposto sobre o ganho obtido.
O projeto não estabelece uma dispensa geral para qualquer venda. A regra discutida está vinculada ao valor da operação e ao tratamento tributário aplicável ao ganho de capital, conforme a legislação do Imposto de Renda.
Como funciona a referência atual
O limite de R$ 35 mil é utilizado como parâmetro para a isenção relacionada à venda de bens de pequeno valor. Quando a operação se enquadra nessa referência, o ganho obtido pode ficar dispensado da incidência do imposto, desde que sejam atendidas as condições previstas nas regras tributárias.
A proposta em discussão na Câmara modifica justamente esse valor. Em vez de considerar operações de até R$ 35 mil, o texto amplia a faixa para vendas de até R$ 70 mil.
O valor da venda, porém, não deve ser confundido automaticamente com o lucro obtido pelo contribuinte. O ganho de capital corresponde à diferença entre o valor pelo qual o bem foi adquirido e o preço de sua venda, conforme os critérios aplicáveis à apuração do Imposto de Renda.
Quem pode ser afetado
O debate interessa principalmente a pessoas que vendem bens de forma eventual e que hoje precisam observar o limite de R$ 35 mil para verificar se a operação se enquadra na faixa de pequeno valor.
Com a aprovação da proposta, vendas que ultrapassam o limite atual, mas não excedem R$ 70 mil, poderiam ser alcançadas pela nova referência de isenção. A mudança, no entanto, dependeria da conclusão da tramitação e da entrada em vigor da norma.
O texto não transforma a venda de qualquer bem em operação automaticamente isenta. A análise continuaria dependendo do tipo de operação, do valor envolvido e das demais regras que disciplinam a tributação sobre ganhos de capital.
O que muda para o contribuinte
Se for aprovada, a medida ampliará a faixa de valor utilizada na avaliação de vendas de bens de pequeno valor. O principal efeito será permitir que operações de até R$ 70 mil sejam examinadas sob um parâmetro mais abrangente do que o atual.
Para o contribuinte, a alteração poderá reduzir o número de vendas que ficam sujeitas à apuração do ganho de capital exclusivamente porque ultrapassam o limite de R$ 35 mil. A mudança, contudo, só produzirá efeitos depois de concluído o processo legislativo e observadas as regras de vigência.
Até que isso ocorra, permanece válida a referência atual. Quem realizar uma venda deve considerar a legislação em vigor no período da operação e verificar as obrigações de declaração e eventual recolhimento aplicáveis ao caso.
Proposta ainda depende da tramitação
O projeto está em análise na Câmara dos Deputados. Como ocorre com outras propostas legislativas, o texto ainda pode passar por avaliação, receber alterações e seguir para as etapas previstas no processo legislativo.
A aprovação definitiva depende da conclusão dessas fases. Enquanto a tramitação não for encerrada e a nova regra não entrar em vigor, o limite de R$ 35 mil continua sendo o parâmetro informado para a isenção nas vendas de bens de pequeno valor.
Também será necessário observar o texto final, caso a proposta avance, para verificar a redação aprovada, a data de início da validade e as condições específicas para aplicação do novo limite.
Diferença entre venda do bem e ganho de capital
A discussão envolve o tratamento tributário do ganho obtido com a venda de um bem. Esse ganho não corresponde necessariamente ao valor total recebido na operação. Ele é calculado a partir da diferença entre o custo de aquisição e o valor de alienação, de acordo com os critérios definidos para a apuração do Imposto de Renda.
Por isso, a análise de uma venda não depende apenas do preço final. O contribuinte também precisa considerar o valor pelo qual o bem foi adquirido e as informações exigidas na declaração correspondente.
O projeto concentra-se na faixa de valor usada para a isenção de operações de pequeno valor. A proposta não deve ser interpretada, por si só, como uma alteração de todas as regras aplicáveis ao ganho de capital.
Regra ainda não mudou
A elevação do limite para R$ 70 mil é uma previsão do projeto, não uma regra vigente. Até a aprovação e a entrada em vigor de eventual mudança, continuam valendo os parâmetros atuais do Imposto de Renda.
Assim, contribuintes que venderem bens durante o período de tramitação devem utilizar as normas em vigor para verificar se há ganho de capital, necessidade de declaração ou imposto a pagar. A eventual ampliação da faixa somente poderá ser aplicada conforme as disposições definidas na norma que vier a ser aprovada.
O projeto foi divulgado pela Agência Câmara de Notícias.